Se você compra um produto por R$ 50 e vende por R$ 100, pode parecer que sobram R$ 50. Na prática, a venda ainda pode ter impostos, taxa de pagamento, embalagem, frete pago pela loja, comissão e outros custos.
Por isso, saber como precificar um produto não é escolher um multiplicador e aplicar em todo o catálogo. O preço precisa partir do custo real da venda, da margem que a operação precisa gerar e das condições de cada canal.
Como precificar um produto começando pelo custo real
O primeiro passo é descobrir quanto custa colocar uma unidade vendida nas mãos do cliente. O valor pago ao fornecedor é apenas uma parte dessa conta.
Liste primeiro os custos que acontecem porque a venda aconteceu. Dependendo da operação, podem entrar:
- custo de compra ou produção do produto;
- frete de entrada rateado entre as unidades;
- embalagem usada no pedido;
- impostos incidentes sobre a venda;
- taxas do meio de pagamento;
- comissão de marketplace ou afiliado;
- parte do frete que a própria loja paga;
- outras despesas diretamente ligadas ao pedido.
O cuidado aqui é não misturar custos diferentes. Algumas despesas são um valor em reais por venda. Outras são uma porcentagem do preço. Essa diferença importa na hora de montar a fórmula.
Markup e margem não são a mesma coisa
Markup é o índice que multiplica o custo do produto para chegar ao preço de venda. Margem é a parcela do próprio preço de venda que sobra depois dos custos considerados.
Essa diferença parece pequena, mas muda completamente a leitura da rentabilidade.
| Preço de venda | Markup | Margem sobre esse custo |
|---|---|---|
| R$ 75 | 1,5 | 33,3% |
| R$ 100 | 2 | 50% |
| R$ 150 | 3 | 66,7% |
Se o produto custa R$ 50 e é vendido por R$ 100, o markup é 2. A diferença de R$ 50 representa 50% do preço de venda, e não 100%.
E ainda existe outro cuidado: essa margem de 50% considera apenas o custo de R$ 50 do exemplo. Se houver imposto, taxa de pagamento, embalagem ou frete, o que realmente sobra será menor.
Ferramenta grátisCompare markup e margem antes de definir o preço do produtoMarkup e margem · O lucro real de cada vendaUsar grátisMargem de contribuição mostra quanto a venda deixa para a operação
Margem de contribuição é o preço de venda menos os custos que variam com aquela venda. O valor que sobra serve para pagar os custos fixos da empresa e, depois deles, formar lucro.
Imagine que uma venda tenha preço de R$ 100 e, somando produto, imposto, pagamento, embalagem e frete subsidiado, gere R$ 70 de custos variáveis. A margem de contribuição é R$ 30, ou 30% da venda.
Isso não significa que a empresa teve R$ 30 de lucro. Ainda existem despesas como equipe, aluguel, sistemas, contabilidade, estrutura e outros custos que continuam existindo mesmo quando nenhum pedido entra.
É por isso que olhar apenas faturamento pode esconder um problema. Uma loja pode vender bastante e ainda gerar pouco caixa para sustentar a própria operação.
Qual fórmula usar para calcular o preço de venda
Uma forma prática de precificar é separar os custos em reais dos custos percentuais e definir a margem de contribuição desejada.
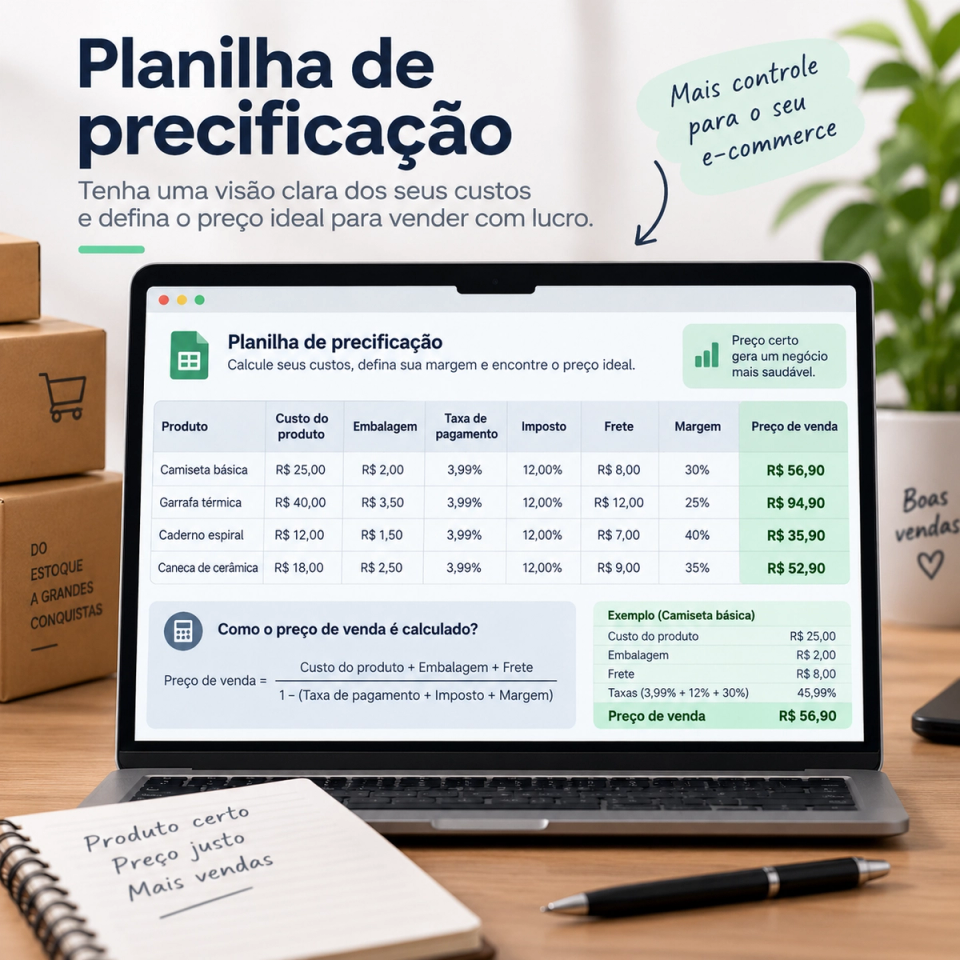
A fórmula fica assim: preço de venda = custos variáveis em reais ÷ (1 − custos percentuais − margem de contribuição desejada).
Exemplo de precificação
Considere um exemplo hipotético com custo do produto de R$ 50, embalagem de R$ 3 e R$ 8 de frete subsidiado pela loja. Os custos em reais somam R$ 61.
Agora considere que impostos e pagamento, juntos neste exemplo, representem 10% da venda e que a operação queira uma margem de contribuição de 30%.
A conta seria: R$ 61 ÷ (1 − 0,10 − 0,30) = R$ 101,67.
Ao vender por aproximadamente R$ 101,67, os custos percentuais acompanham o preço e, depois dos custos variáveis considerados, a venda preserva a margem de contribuição definida no exemplo.
- Some o custo de compra ou produção de cada unidade.
- Adicione embalagem, frete subsidiado e outros custos em reais por venda.
- Some impostos, pagamento, comissão e demais custos cobrados em porcentagem.
- Defina qual margem de contribuição a operação precisa preservar.
- Calcule o preço e confira quanto sobra em reais por pedido.
- Compare o resultado com o mercado, o posicionamento e a percepção de valor do produto.
Quais custos precisam entrar na precificação
Nem toda loja terá os mesmos custos. O importante é mapear a própria operação em vez de copiar uma porcentagem pronta de outro negócio.
| Custo | Como tratar na conta | O que conferir |
|---|---|---|
| Produto | Valor por unidade | Compra, produção e custos necessários para deixar a unidade pronta |
| Embalagem | Valor por pedido ou unidade | Caixa, envelope, proteção e materiais usados no envio |
| Impostos | Conforme a operação | Regime tributário e tributação aplicável ao produto e à venda |
| Pagamento | Taxa da transação | Cartão, parcelamento, antecipação e outros meios oferecidos |
| Frete | Parte paga pela loja | Subsídio, frete grátis e diferença entre valor cobrado e valor pago |
| Marketplace | Comissão e tarifas do canal | Custos específicos de cada marketplace e categoria |
| Comissão | Percentual ou valor por pedido | Afiliados, vendedores e parceiros quando existirem |
Não use uma taxa genérica para impostos
A tributação depende da empresa, do produto e da operação. Use a alíquota que realmente se aplica ao seu negócio e valide a conta com quem cuida da contabilidade.
Frete grátis não é frete sem custo
Quando a loja oferece frete grátis, alguém continua pagando o transporte. Se uma parte ou todo o frete fica com a loja, esse valor reduz a margem do pedido e precisa aparecer na simulação.
O mesmo vale para descontos no Pix, parcelamento sem juros e outras condições comerciais. A condição pode ajudar a venda, mas precisa caber na margem.
O preço pode mudar conforme o canal de venda
O mesmo produto pode gerar margens diferentes na loja própria e em um marketplace porque os custos de cada canal são diferentes.
Isso não significa que você necessariamente precisa cobrar preços diferentes. Significa que precisa simular a rentabilidade separadamente. Um preço que funciona bem em um canal pode deixar margem pequena em outro.
Faça uma ficha por canal com pagamento, comissão, frete, impostos e demais despesas variáveis. Depois compare quanto sobra em reais e em porcentagem.
Essa análise também evita uma armadilha comum: enxergar faturamento igual como resultado igual. Dois canais podem vender R$ 100 do mesmo produto e deixar valores muito diferentes para a operação.
Desconto e promoção precisam ser calculados sobre a margem
Um desconto de 10% no preço não significa uma redução de apenas 10% no que sobra para a empresa.
Em um exemplo simplificado, um produto vendido por R$ 100 com R$ 70 de custos variáveis deixa R$ 30. Se o preço cair para R$ 90 e esses R$ 70 permanecerem iguais, passam a sobrar R$ 20. O preço caiu 10%, mas o valor disponível para a operação caiu de R$ 30 para R$ 20.
É por isso que promoção deve ser simulada antes de entrar no banner. O desconto máximo depende da estrutura de custos daquele produto e do objetivo da campanha.
Ferramenta grátisSimule descontos e kits antes de publicar a promoçãoPromoção e kit · Leve 3 pague 2 e kits com lucroUsar grátisO preço calculado também precisa fazer sentido para o mercado
A conta financeira diz quanto você precisa cobrar para atingir determinada margem. Ela não prova que o cliente aceitará pagar esse valor.
A precificação fica entre duas realidades: de um lado estão os custos e a margem necessária para sustentar a operação; do outro estão o posicionamento da marca, os produtos comparáveis, a percepção de valor e quanto o cliente aceita pagar.
Se a conta indicar R$ 150 e produtos percebidos como equivalentes são vendidos por muito menos, simplesmente baixar para acompanhar o mercado pode esconder o problema. Talvez seja preciso rever fornecedor, embalagem, logística, canal, produto, proposta de valor ou a própria margem esperada.
Da mesma forma, encontrar um preço mínimo de R$ 80 não significa que o produto deva ser vendido por R$ 80. Se a marca entrega valor percebido suficiente e existe demanda, o preço pode ser maior.
O custo ajuda a definir o piso econômico. O mercado e o posicionamento ajudam a testar o preço comercial.
Custos fixos não podem desaparecer da análise
Aluguel, equipe, softwares, contabilidade e estrutura não precisam ser jogados aleatoriamente dentro de cada SKU. Mas a margem de contribuição gerada pelo conjunto das vendas precisa ser suficiente para pagar esses custos.
Uma forma de acompanhar isso é calcular o ponto de equilíbrio: custos fixos mensais ÷ margem de contribuição média por pedido.
Se a empresa melhora o faturamento, mas a margem de contribuição total continua abaixo dos custos fixos, aumentar o número de pedidos sozinho não resolve a conta.
Por isso, precificação e volume precisam ser analisados juntos. Um produto pode ter uma margem percentual aparentemente boa e ainda contribuir pouco em reais; outro pode trabalhar com porcentagem menor, mas deixar mais dinheiro por pedido.
Quando recalcular o preço dos produtos
O preço deve ser revisto sempre que uma mudança relevante alterar o custo ou a margem da venda.
- quando o fornecedor reajusta o produto ou a matéria-prima;
- quando muda a tributação aplicável à operação;
- quando a taxa de pagamento ou antecipação muda;
- quando a loja começa a subsidiar mais frete;
- quando o produto passa a ser vendido em outro canal;
- quando entram comissões, afiliados ou marketplaces;
- quando a política de descontos e promoções muda;
- quando a margem atual deixa de pagar adequadamente a estrutura da empresa.
Também vale acompanhar a margem realizada, e não apenas a margem planejada. Depois das vendas, compare o que estava previsto com o que realmente foi pago em taxas, frete, descontos e outros custos.
Checklist antes de definir o preço de venda
Antes de publicar ou reajustar um preço, confira a conta completa em vez de olhar apenas para o custo do produto.
- Sei o custo real da unidade pronta para venda?
- Incluí embalagem e outros custos diretamente ligados ao pedido?
- Usei a tributação correta da minha operação?
- Considerei a taxa do meio de pagamento e do parcelamento?
- Calculei quanto do frete fica com a loja?
- Separei os custos de cada canal de venda?
- Sei minha margem de contribuição em reais e em porcentagem?
- Testei o impacto de cupons, Pix e promoções?
- Sei quanto a operação precisa gerar para pagar seus custos fixos?
- Comparei o preço calculado com o posicionamento e a percepção de valor do produto?
Se alguma dessas respostas ainda for incerta, o preço também está baseado em uma incerteza. Ajustar primeiro a informação costuma ser mais seguro do que tentar compensar depois com mais vendas.
Perguntas rápidas
Qual é a fórmula para precificar um produto?
Uma forma prática é dividir os custos variáveis em reais por 1 menos a soma dos custos percentuais e da margem de contribuição desejada. A fórmula precisa usar os custos reais da sua operação.
Qual é a margem de lucro ideal para um produto?
Não existe uma porcentagem que sirva para todos os produtos. A margem precisa considerar custos, volume, canal, posicionamento, despesas fixas e quanto a operação precisa gerar. Compare sempre margem em porcentagem e valor em reais.
Markup 2 significa margem de 100%?
Não. Se um produto custa R$ 50 e é vendido por R$ 100, o markup é 2 e a margem considerando apenas esse custo é 50%. Outros custos da venda ainda podem reduzir o valor que sobra.
Devo colocar os custos fixos no preço de cada produto?
Os custos fixos precisam ser pagos pela operação, mas distribuí-los arbitrariamente entre SKUs pode distorcer a análise. A margem de contribuição ajuda a medir quanto cada venda deixa para cobrir a estrutura e formar lucro.
Posso usar a mesma margem em todos os produtos?
Pode ser uma referência inicial, mas não precisa ser uma regra. Produtos têm custos, concorrência, giro, ticket, frete e percepção de valor diferentes. Analise a contribuição de cada SKU e do conjunto do catálogo.
Como saber se um desconto ainda vale a pena?
Recalcule a venda usando o preço promocional e confira quanto sobra depois dos custos variáveis. O desconto precisa ser analisado pelo impacto na margem de contribuição, e não apenas pela porcentagem retirada do preço.