"Vale a pena parcelar sem juros?" A resposta depende de uma conta simples: quanto o parcelamento custa para a sua loja e quanto sobra de margem depois disso. Parcelar sem juros não é de graça. O cliente não paga juros porque a loja assume a taxa de cada parcela. Neste artigo você vê de onde vem esse custo, um exemplo em reais comparando Pix, cartão à vista, 3x e 10x, e como colocar a taxa no preço sem perder margem.
O que você paga quando oferece parcelamento sem juros
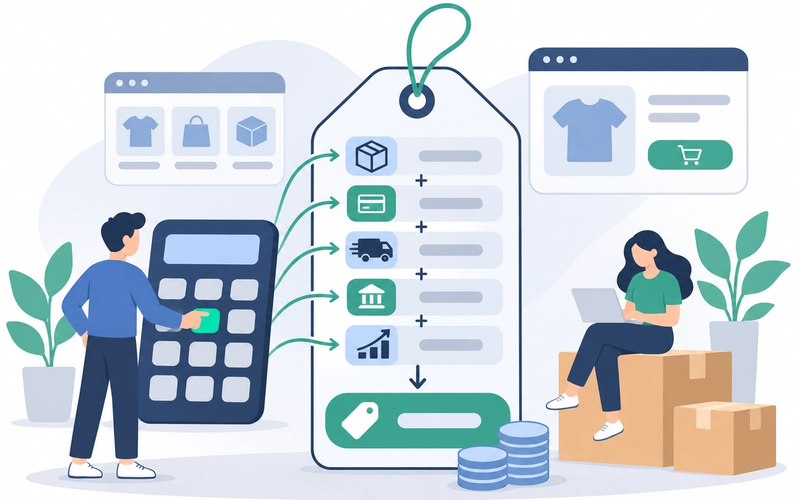
O custo de uma venda parcelada sem juros é a soma de até quatro cobranças. Nem toda empresa de pagamento separa as quatro na tabela, mas todas aparecem de alguma forma no valor que cai na sua conta:
- MDR (taxa por transação): o percentual que a empresa de pagamento desconta de cada venda no cartão. Existe mesmo no crédito à vista.
- Taxa de parcelamento: um percentual extra que cresce com o número de parcelas. É cobrado da loja só quando o parcelamento é sem juros.
- Taxa de antecipação: o custo de receber agora um dinheiro que só chegaria mês a mês. Quanto mais longe a parcela, mais cara.
- Tarifa fixa: algumas empresas cobram um valor em reais por transação, além do percentual.
Para ter uma referência de MDR: no segundo semestre de 2025, a média observada pelo Banco Central foi de 2,10% no crédito e 1,08% no débito, segundo dado do BC citado pela Cora. É só a média da taxa por transação. A taxa de parcelamento e a antecipação vêm por cima.
“Ao oferecer essa opção, o lojista assume a taxa em vez do cliente.”
Central de Ajuda da Nuvemshop, sobre o parcelamento sem juros no Nuvem Pago
Como a antecipação encarece cada parcela
Sem antecipação, a venda parcelada entra na conta uma parcela por mês. Uma venda em 10x só termina de ser paga dez meses depois. Por isso muita loja antecipa, e aí aparece o custo que mais pesa nas parcelas longas. Segundo a Concil, primeiro se desconta o MDR e depois se aplica a antecipação sobre cada parcela, proporcional aos dias que faltam para ela vencer. A fórmula é: custo da antecipação = parcela líquida × (taxa ao mês × dias antecipados ÷ 30).
Veja com valores hipotéticos: venda de R$ 300 em 3x, MDR de 3% e antecipação de 2% ao mês. Cada parcela de R$ 100 vira R$ 97 depois do MDR. Depois:
- 1ª parcela, 30 dias antecipados: 2% de R$ 97 = R$ 1,94.
- 2ª parcela, 60 dias antecipados: 4% de R$ 97 = R$ 3,88.
- 3ª parcela, 90 dias antecipados: 6% de R$ 97 = R$ 5,82.
- Total recebido: R$ 291 menos R$ 11,64 = R$ 279,36. O custo total foi R$ 20,64, ou 6,88% da venda.
Repare que a última parcela custa três vezes mais que a primeira. Em 10x ou 12x, as parcelas finais pesam ainda mais. É por isso que o custo do parcelamento não cresce em linha reta: cada parcela a mais é mais cara que a anterior.
Quanto custa parcelar sem juros: exemplo em reais
Agora a comparação que responde à pergunta. Um produto vendido por R$ 200, com R$ 140 de custos (produto, embalagem, frete subsidiado e marketing). Antes de qualquer taxa de pagamento, sobram R$ 60, ou 30% de margem. As taxas abaixo são ilustrativas, não são taxas de mercado: troque pelas do seu contrato.
| Forma de pagamento | Taxa total (ilustrativa) | Taxa em reais | Sobra para a loja |
|---|---|---|---|
| Pix | 1% | R$ 2 | R$ 58 (29%) |
| Cartão à vista | 3% | R$ 6 | R$ 54 (27%) |
| 3x sem juros | 8% | R$ 16 | R$ 44 (22%) |
| 10x sem juros | 15% | R$ 30 | R$ 30 (15%) |
Neste exemplo, a mesma venda deixa R$ 58 no Pix e R$ 30 no 10x sem juros. O parcelamento longo consumiu quase metade do que sobraria. Se o seu custo for maior que o do exemplo, o 10x pode até virar prejuízo. É essa a conta que decide se vale a pena: o parcelamento só compensa se trouxer vendas que você não faria de outro jeito e se a sobra continuar acima do mínimo que a loja precisa.
Qual o limite de parcelas sem juros que a sua margem aguenta
O limite de parcelas sem juros é o número de parcelas cuja taxa total cabe na sua margem sem passar do mínimo que você aceita lucrar. Para achar o seu:
- Calcule a margem antes das taxas de pagamento: preço menos todos os custos, dividido pelo preço. No exemplo, 30%.
- Defina a margem mínima que a loja precisa por venda para pagar as contas e crescer. Suponha 20%.
- Subtraia: 30% menos 20% = 10%. Essa é a taxa total máxima que a venda aguenta.
- Abra a tabela da sua empresa de pagamento e some MDR, taxa de parcelamento e antecipação de cada número de parcelas.
- Ofereça sem juros até a última parcela cuja taxa total fica abaixo do limite. No exemplo, 3x (8%) cabe e 10x (15%) não.
- Refaça a conta por categoria de produto, porque a margem muda de um item para outro.
Um dado ajuda a não exagerar. Segundo números da Abecs do 1º trimestre de 2026, divulgados pelo Diário do Comércio, as compras divididas entre 2 e 6 parcelas somaram 62,4% do crédito parcelado, e as de 7 a 12 parcelas, 35,4%. Ou seja, a maior parte do parcelado no país cabe em até 6x. Oferecer 12x sem juros pode não ser necessário para vender.
Quando cobrar juros a partir de certa parcela
Você não precisa escolher entre tudo sem juros ou nada sem juros. A saída comum é oferecer sem juros até o limite que a margem aguenta e liberar as parcelas seguintes com juros. Nesse caso, quem paga o custo extra é o cliente. A Central de Ajuda da Nuvemshop explica que, no parcelamento com juros, a taxa de parcelamento não é cobrada do lojista: a loja paga só a taxa de transação do plano.
Cobrar juros a partir de uma parcela faz sentido quando o ticket é alto e o cliente precisa de prazo longo para fechar a compra, mas a margem não aguenta bancar esse prazo. Mostre com clareza na página de produto e no checkout até quantas parcelas são sem juros, para o cliente não ter surpresa no último passo.
Como repassar a taxa para o preço sem perder margem
Se você quer manter o mesmo valor líquido de uma venda à vista, use esta fórmula: preço novo = preço à vista ÷ (1 − taxa total). No exemplo, para oferecer 10x sem juros com taxa total de 15% e continuar recebendo R$ 200 líquidos: R$ 200 ÷ 0,85 = R$ 235,29. Descontados os 15%, sobram exatamente R$ 200.
O erro mais comum é somar a taxa ao preço: R$ 200 × 1,15 = R$ 230. Parece certo, mas a taxa é cobrada sobre os R$ 230, não sobre os R$ 200. Descontados 15% de R$ 230, sobram R$ 195,50. São R$ 4,50 a menos em cada venda, e a diferença cresce junto com a taxa. Para entender por que isso acontece, vale ler Como calcular a margem de lucro real de cada produto.
Quando dar desconto no Pix em vez de parcelar
A Lei 13.455/2017 permite cobrar preços diferentes conforme o prazo ou o meio de pagamento (texto no Planalto). Isso abre outra estratégia: o preço de vitrine já inclui o custo do parcelamento, e quem paga no Pix ganha desconto. No exemplo, a vitrine fica em R$ 235,29 em até 10x sem juros, e o Pix sai por R$ 200, um desconto de 15%. A loja recebe praticamente o mesmo nas duas formas.
O desconto no Pix funciona melhor quando o produto é comparado por preço com concorrentes, quando o ticket é baixo e o cliente não precisa de prazo, ou quando você quer receber na hora sem pagar antecipação. Já o parcelamento sem juros tende a pesar mais em ticket alto, em que a parcela cabendo no bolso decide a compra. O cuidado é não dar um desconto no Pix maior que a diferença de taxa: aí você perde margem nas duas pontas. Veja a conta em Como calcular desconto sem ter prejuízo na sua loja virtual.
Ferramenta grátisParcelamento e PixParcelas sem juros e desconto no PixUsar grátisPasso a passo: a taxa de pagamento na Calculadora de Precificação
A Calculadora de Precificação grátis da Benuv já trabalha com percentuais sobre o preço de venda, que é exatamente como a taxa do cartão se comporta. Para colocar o parcelamento na conta:
- Pegue a tabela de taxas do seu contrato com a empresa de pagamento.
- Escolha o número máximo de parcelas sem juros que você vai oferecer.
- Some MDR, taxa de parcelamento e antecipação (ou a taxa do plano de recebimento) desse número de parcelas.
- Na calculadora, informe o custo do produto e os demais custos da venda.
- Inclua o percentual somado junto das taxas que incidem sobre o preço de venda.
- Defina a margem desejada e veja o preço sugerido, já com o parcelamento pago.
- Repita a conta com a taxa do Pix para descobrir quanto desconto cabe nessa forma de pagamento.
Se ainda não tem um método para chegar ao preço, comece por Como precificar um produto sem vender no prejuízo. As ferramentas podem ser usadas sem cadastro, com limites menores. Com a conta grátis, sem cartão, você tem limites maiores em todas as ferramentas da Benuv Tools.
Perguntas rápidas
Vale a pena parcelar sem juros na loja virtual?
Vale quando a taxa total das parcelas cabe na sua margem e ainda sobra o lucro mínimo que a loja precisa. Some MDR, taxa de parcelamento e antecipação, subtraia da margem antes das taxas e veja se o resultado fica acima do seu mínimo. Se não ficar, limite as parcelas sem juros ou repasse a taxa ao preço.
Quem paga a taxa do parcelamento sem juros?
A loja. No parcelamento sem juros, o cliente paga só o valor do produto dividido, e a taxa de parcelamento é descontada do que a loja recebe. No parcelamento com juros, esse custo passa para o cliente e a loja paga apenas a taxa de transação.
Como calcular o preço para repassar a taxa do cartão?
Divida o preço à vista por (1 menos a taxa total). Com R$ 200 e taxa de 15%, o preço fica R$ 200 ÷ 0,85 = R$ 235,29. Não multiplique por 1,15, porque a taxa incide sobre o preço final e você recebe menos do que planejou.
Posso cobrar preço diferente no Pix e no cartão?
Sim. A Lei 13.455/2017 permite diferenciar preços conforme o prazo ou o meio de pagamento. Por isso é possível dar desconto no Pix ou à vista. Informe com clareza o preço de cada forma de pagamento na página do produto e no checkout.
Quantas parcelas sem juros devo oferecer?
Ofereça até o número de parcelas cuja taxa total fica abaixo da diferença entre sua margem antes das taxas e sua margem mínima. Dados da Abecs do 1º trimestre de 2026 mostram que 62,4% do crédito parcelado ficou entre 2 e 6 parcelas, então prazos muito longos nem sempre são necessários.